Коротко. Ставку за депозитом визначає не одна цифра, а ланцюжок факторів. Головний орієнтир — облікова ставка НБУ (станом на 25 серпня 2026 року — 15,5%). Але банк не копіює її автоматично: на кінцеву ставку впливають інфляційні очікування, альтернативи для банку (депозитні сертифікати НБУ, ОВДП), його власна потреба в грошах, конкуренція за вкладника, а також строк, сума й валюта вкладу. І окремо — те, що бачите вже ви: після податку 23% і з урахуванням інфляції реальна дохідність виявляється помітно нижчою за рекламну цифру.
Головні фактори, що впливають на ставку — одним списком:
- Облікова ставка НБУ — базовий орієнтир вартості грошей у країні.
- Інфляція та інфляційні очікування — те, заради чого НБУ рухає облікову ставку.
- Депозитні сертифікати НБУ — «безризикова альтернатива» для банку, з якою конкурує ваш вклад.
- Дохідність ОВДП — ще один орієнтир, з яким банки порівнюють вартість залучення коштів.
- Ліквідність конкретного банку — наскільки йому зараз потрібні ваші гроші.
- Конкуренція між банками за вкладників.
- Параметри самого вкладу: строк, сума, валюта, можливість дострокового зняття.
Далі — як кожен із цих факторів працює.
Що таке облікова ставка НБУ і чому вона головна
Облікова ставка — це ключова процентна ставка, за якою Національний банк надає гроші комерційним банкам і залучає їх назад. Вона задає орієнтир вартості грошей для всієї системи: чим вона вища, тим дорожчі і кредити, і депозити в гривні.
Станом на 25 серпня 2026 року облікова ставка становить 15,5% — НБУ підвищив її на 0,5 в. п. (з 15%) із 31 липня 2026 року, пояснивши це посиленням цінового тиску та пришвидшенням інфляції.
Логіка проста: коли НБУ піднімає ставку, банкам вигідніше залучати гривню — і вони підвищують проценти за вкладами, щоб конкурувати за ваші гроші. Коли ставку знижують, депозитні ставки з часом ідуть слідом униз.
Важливий нюанс, який рідко пояснюють. Банк не зобов’язаний піднімати ставку рівно на стільки, на скільки її підняв НБУ. Зв’язок є, але він не «один до одного» і працює із затримкою в кілька тижнів чи місяців. Чому — у наступному розділі.
Чому банк не завжди піднімає ставку слідом за НБУ
У банку завжди є вибір, куди подіти вільну гривню. Один із варіантів — залучити ваш депозит. Інший — розмістити гроші в депозитних сертифікатах НБУ, тобто фактично «покласти на депозит» у самому Нацбанку без жодного ризику й без витрат на маркетинг.
Саме тому депозитні сертифікати — це та «планка», з якою конкурує ваш вклад. Якщо банку вигідніше й спокійніше тримати ліквідність у сертифікатах, він не поспішатиме піднімати ставки для населення.
НБУ цим механізмом свідомо керує. З 7 серпня 2026 року він змінив умови за тримісячними депозитними сертифікатами: замість того, щоб задовольняти всі заявки банків, тепер проводить тендери двічі на місяць і встановив «стелю» ставки на рівні облікова ставка + 3,5 в. п. Мета — підштовхнути банки менше «паркувати» гроші в НБУ й активніше змагатися за строкові вклади громадян.
Практичний висновок для вкладника: коли ви бачите, що облікова ставка зросла, а ваш банк ставку не змінив — це не помилка. Це означає, що йому поки вигідніші інші інструменти.
Як інфляція впливає на ваш депозит
Інфляція діє на ставку двома шляхами — прямим і прихованим.
Прямий шлях. НБУ керує обліковою ставкою саме заради інфляції: коли ціни зростають швидше, ніж хотілося б, ставку піднімають, щоб гривневі вклади стали привабливішими, а тиск на ціни — меншим. НБУ прогнозує споживчу інфляцію на рівні близько 10% за підсумками 2026 року — і липневе підвищення ставки було реакцією саме на це.
Прихований шлях. Інфляція «з’їдає» купівельну спроможність ваших грошей, поки вони лежать на депозиті. Тому важлива не номінальна ставка на банері, а реальна дохідність — те, що залишається після інфляції (і після податків). До цього повернемося окремо нижче — це найважливіший розділ для того, хто дійсно рахує гроші.
Чому у двох банків ставки різні: ліквідність і потреба в грошах
Навіть за однакової облікової ставки два банки пропонують різні проценти. Причина — у їхній власній потребі в грошах.
Якщо банк активно кредитує й потребує ресурсу — він піднімає ставки, щоб швидше залучити вклади. Якщо в банку надлишок ліквідності й достатньо дешевих поточних коштів на картках клієнтів — йому немає сенсу переплачувати за депозити, і ставки будуть нижчими.
Тому висока ставка сама по собі не означає «кращий банк». Іноді це сигнал, що банку терміново потрібні гроші. Дивитися варто не лише на цифру, а й на надійність установи та умови договору — що буде, якщо знадобиться зняти гроші достроково.
Конкуренція між банками
Депозитний ринок конкурентний, і банки орієнтуються одне на одного. Коли один великий гравець піднімає ставки, інші змушені реагувати, щоб не втратити вкладників — повертати клієнта потім довго й дорого.
Ця конкуренція найпомітніша на «довгих» вкладах (від 6–12 місяців) і на акційних пропозиціях для нових клієнтів. Тому іноді вигідніший варіант — не там, де ви обслуговуєтесь роками, а в банку, який саме зараз бореться за приплив коштів.
Строк, сума та валюта: параметри самого вкладу
Три параметри вкладу впливають на ставку безпосередньо:
- Строк. Зазвичай що довший вклад, то вища ставка — банк платить за передбачуваність. Але в періоди очікуваного зниження облікової ставки картина може бути зворотною: банки не хочуть фіксувати високий процент надовго.
- Сума. Часто діє поріг: вклади від певної суми отримують кращу ставку. Іноді — навпаки, максимальна ставка діє лише на невеликі суми в межах акції.
- Валюта. Ставки за гривневими вкладами суттєво вищі за валютні. За депозитами в доларах і євро проценти мінімальні, бо вони прив’язані до низьких світових ставок і виконують радше функцію збереження, а не заробітку.
ОВДП: орієнтир, з яким конкурує ваш депозит
Облігації внутрішньої державної позики (ОВДП) — ще один інструмент, з яким банки й вкладники порівнюють депозити. Коли дохідність держоблігацій зростає, банкам доводиться підтягувати й депозитні ставки, щоб гривневий вклад не програвав державному паперу. Тому рух ставок за ОВДП — непрямий, але реальний фактор впливу на депозити.
Що насправді залишається у вас: податки та інфляція
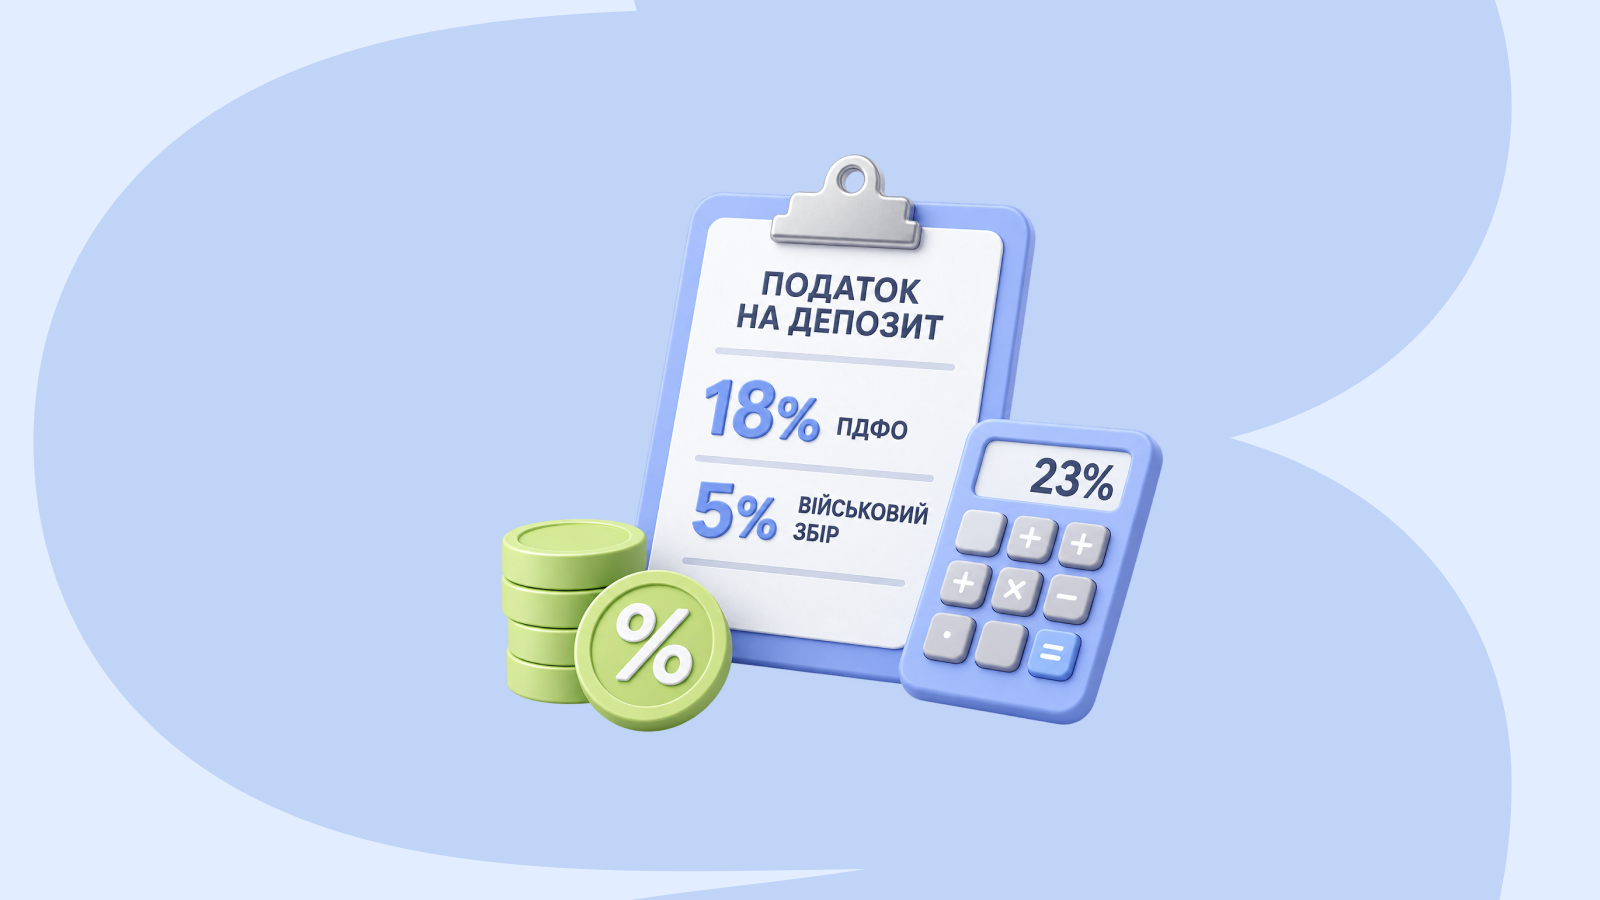
Це найважливіша частина, яку реклама депозитів не показує. Ставка на банері — до податків. А доходи від депозитів в Україні оподатковуються за загальною ставкою 23%:
- 18% — податок на доходи фізичних осіб (ПДФО);
- 5% — військовий збір (підвищений із 1,5% до 5% з 1 грудня 2024 року; для військовослужбовців та деяких силових структур залишається 1,5%).
Податок утримує сам банк як податковий агент — вам не треба нічого декларувати за вкладом у українському банку. Оподатковуються лише нараховані відсотки, а не сама сума вкладу.
Порахуймо на конкретному прикладі. Ви поклали 100 000 грн під 15% річних на 12 місяців:
- Нараховані відсотки: 15 000 грн
- Податок 23% (18% + 5%): 3 450 грн
- Чистий дохід на руки: 11 550 грн
- Тобто чиста дохідність — приблизно 11,55%, а не 15%.
А тепер додаємо інфляцію. Якщо ціни за рік зростуть на прогнозовані НБУ ~10%, ваша реальна дохідність становитиме приблизно 1,5% — саме стільки грошей ви заробили понад збереження купівельної спроможності. Це не привід відмовлятися від депозиту (він захищає від інфляції краще, ніж «гроші під матрацом»), але це реальна картина замість рекламної.
Саме тому Wizfinder показує ставки з поправкою на податок і не обмежується цифрою з банера: порівняти депозити з урахуванням чистої дохідності.
До чого тут гарантія ФГВФО
Гарантія Фонду гарантування вкладів фізичних осіб (ФГВФО) не впливає на розмір ставки, але прямо впливає на ваш вибір — бо визначає, чи повернуться гроші, якщо банк збанкрутує.
Станом на 25 серпня 2026 року діють такі умови:
- Протягом воєнного стану та трьох місяців після його завершення ФГВФО відшкодовує вклад у повному розмірі, включно з нарахованими відсотками.
- Після цього періоду гранична сума відшкодування становитиме не менше 600 000 грн на одного вкладника в одному банку.
- Гарантія поширюється й на валютні вклади — їх відшкодовують у гривні за курсом НБУ.
Практичний висновок: ганятися за максимальною ставкою в межах гарантованої суми має сенс лише в банку — учаснику ФГВФО. Перелік учасників — на сайті fg.gov.ua. Тому банк із трохи нижчою ставкою, але надійний, часто є розумнішим вибором, ніж найвищий процент у сумнівній установі.
Часті запитання
Чому банк не підняв ставку, хоча НБУ підняв облікову? Зв’язок між обліковою ставкою і депозитною не миттєвий і не «один до одного». Банк реагує із затримкою і лише тоді, коли йому дійсно потрібні гроші. Якщо в нього достатньо ліквідності або вигідніші альтернативи (депозитні сертифікати НБУ), він може не змінювати ставку.
Яка облікова ставка НБУ зараз? Станом на 25 серпня 2026 року — 15,5% (діє з 31 липня 2026 року).
Скільки податку я заплачу з депозиту? 23% від суми нарахованих відсотків: 18% ПДФО + 5% військового збору. Податок утримує банк автоматично. Сама сума вкладу не оподатковується.
Депозит захищає від інфляції? Частково. При ставці близько 15% і чистій дохідності ~11,5% реальна дохідність за інфляції ~10% становить приблизно 1,5%. Депозит зберігає купівельну спроможність краще за готівку, але великого реального заробітку зараз не дає.
На що дивитися, крім ставки? На надійність банку і його участь у ФГВФО, на умови дострокового зняття, на те, чи ставка фіксована, та на чисту дохідність після податку — а не лише на цифру з реклами.
Як застосувати це на практиці
- Дивіться на чисту дохідність (після 23% податку), а не на номінальну ставку з банера.
- Порівнюйте пропозицію з інфляцією — рекламні 15% і реальні ~1,5% це різні речі.
- Перевіряйте участь банку в ФГВФО і тримайтеся в межах гарантованої суми.
- Порівнюйте актуальні пропозиції у вітрині депозитів Wizfinder — з поправкою на податок і з оцінкою прозорості умов договору.
Джерела
- Облікова ставка: рішення Правління НБУ від липня 2026 року, bank.gov.ua
- Оподаткування депозитів: Податковий кодекс України (ПДФО — 18%, військовий збір — 5% з 1 грудня 2024 року)
- Гарантування вкладів: Закон України «Про систему гарантування вкладів фізичних осіб»; ФГВФО, fg.gov.ua
- Депозитні сертифікати НБУ (зміни з 7 серпня 2026 року): bank.gov.ua
- Прогноз інфляції на 2026 рік (~10%): Інфляційний звіт НБУ
Дані актуальні станом на 25 серпня 2026 року. Оновлюйте цифри облікової ставки та податків при зміні джерел.