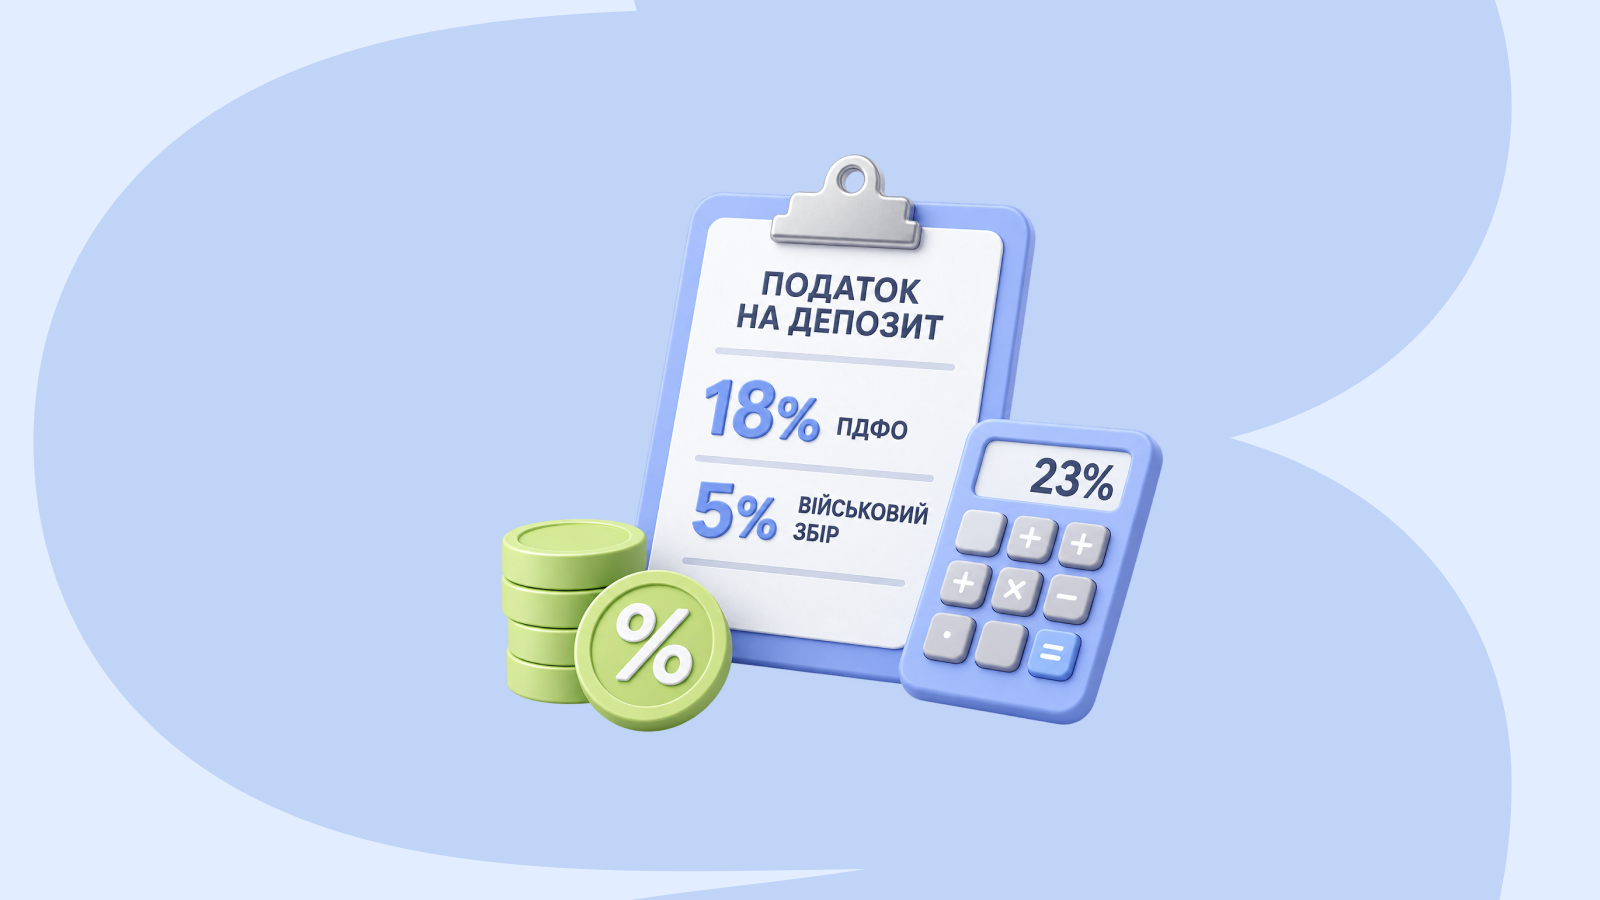
Коли банк рекламує депозит «під 15% річних», це ще не та сума, яку ви заберете. З процентів за вкладом держава утримує податок — і робить це автоматично, без вашої участі. У 2026 році загальна ставка становить 23%: 18% податку на доходи фізичних осіб (ПДФО) і 5% військового збору.
Простими словами: з кожної 1000 грн нарахованих процентів банк утримає 230 грн. На руки залишиться 770 грн. Тіло вкладу — тобто гроші, які ви поклали, — не оподатковується взагалі.
Далі — по суті: хто утримує податок, чи треба щось декларувати, скільки реально залишається на руках і чому за державними облігаціями (ОВДП) податку немає зовсім.
Скільки податку з депозиту у 2026 році
| Складова | Ставка | Що це |
|---|---|---|
| ПДФО | 18% | Податок на доходи фізичних осіб |
| Військовий збір | 5% | Тимчасовий збір на потреби оборони |
| Разом | 23% | Загальна сума утримання з процентів |
Два ключові уточнення, які часто губляться:
- Оподатковуються лише нараховані проценти. Сама сума вкладу (тіло) податком не обкладається — це ваші гроші, які повертаються до вас.
- Неоподатковуваного мінімуму немає. Податок утримується з першої гривні процентного доходу, незалежно від суми вкладу.
Правова база. Порядок оподаткування процентів визначає п. 170.4 Податкового кодексу України — банк виступає податковим агентом. Ставка ПДФО 18% встановлена п. 167.1 ПКУ. Військовий збір передбачено п. 16¹ підрозділу 10 розділу XX ПКУ; з 1 грудня 2024 року його ставку підвищено з 1,5% до 5%. Саме тому актуальна сумарна ставка — 23%, а не 19,5%, як досі пишуть деякі застарілі матеріали.
Хто утримує податок і чи треба його декларувати
Вам не потрібно нічого рахувати, декларувати чи сплачувати самостійно. Банк утримує і ПДФО, і військовий збір безпосередньо в момент нарахування процентів та перераховує їх до бюджету. Ви отримуєте вже «чисту» суму.
Що це означає на практиці:
- подавати податкову декларацію через проценти за депозитом не потрібно;
- самостійно сплачувати податок не потрібно;
- у виписці ви бачите суму вже після утримання податків.
Якщо десь трапляється твердження, що вкладник «зобов’язаний відзвітувати за депозит», — це стосується інших випадків (наприклад, доходів з-за кордону), а не звичайного вкладу в українському банку. Для класичного гривневого чи валютного депозиту все відбувається автоматично на боці банку.
Скільки реально залишається на руках
Номінальна ставка в рекламі й ваша фактична дохідність — це різні цифри. Порахуймо на прикладі вкладу 100 000 грн на рік.
Приклад ілюстративний. Підставте актуальну ставку з порівняння депозитів — і побачите чисту суму саме під обрану пропозицію.
| Показник | Сума |
|---|---|
| Ставка за договором | 15% річних |
| Нараховані проценти за рік | 15 000 грн |
| Податок (23%) | 3 450 грн |
| Проценти на руки | 11 550 грн |
| Реальна ставка після податку | 11,55% |
Тобто «15% річних» на практиці перетворюються на 11,55%. І це ще до врахування інфляції — у реальному вимірі захист заощаджень буде ще меншим.
Валютний депозит — з чого рахують податок
Ставка та сама — 23% з процентів. Різниця лише в механіці: дохід перераховується у гривню за курсом НБУ на дату нарахування процентів, і саме з цієї гривневої суми утримується податок.
Важливо: курсова різниця на тіло вкладу податком не обкладається. Якщо долар за час зберігання подорожчав, ця «прибавка» на основній сумі — це повернення ваших власних коштів, а не дохід. Оподатковуються тільки нараховані проценти.
Чому за ОВДП податку немає
Ось відмінність, про яку рідко говорять сайти, що заробляють на депозитах. Дохід фізичної особи за облігаціями внутрішньої державної позики (ОВДП), зокрема «військовими» облігаціями, не оподатковується ні ПДФО, ні військовим збором — це прямо передбачено п.п. 165.1.52 ПКУ.
Що це означає при порівнянні «в лоб» за однакової дохідності на папері:
| Інструмент, 100 000 грн, 15% | Податок | На руки за рік |
|---|---|---|
| Банківський депозит | 23% | 11 550 грн |
| ОВДП | 0% | 15 000 грн |
Це не заклик відмовлятися від депозитів. У вкладу є своя вагома перевага — гарантія вкладів від Фонду гарантування, якої в ОВДП немає в такому вигляді. Але порівнювати ці інструменти чесно варто саме за чистою дохідністю після податку, а не за рекламною ставкою.
Обираєте депозит?
У каталозі депозитів Wizfinder ставки показані не «як у рекламі», а разом із чистою дохідністю після 23% податку та Індексом прозорості банку. Так одразу видно, скільки реально залишиться на руках — без сюрпризів у дрібному шрифті.
Часті питання
Скільки податок на депозит у 2026 році? 23% від суми нарахованих процентів: 18% ПДФО + 5% військового збору.
Податок беруть з усієї суми вкладу? Ні. Тіло вкладу не оподатковується — податок утримується лише з нарахованих процентів.
Чи треба декларувати проценти за депозитом? Ні. Банк утримує податок автоматично як податковий агент. Декларацію через звичайний депозит подавати не потрібно.
Чи є неоподатковувана сума процентів? Ні. Податок нараховується з першої гривні процентного доходу.
Який податок на валютний депозит? Ті самі 23% з процентів. Дохід перераховують у гривню за курсом НБУ на дату нарахування; курсова різниця на тіло вкладу податком не обкладається.
Матеріал має інформаційний характер і актуальний станом на 2026 рік. Ставки та норми законодавства можуть змінюватися — перед прийняттям рішень звіряйтеся з чинною редакцією Податкового кодексу України на zakon.rada.gov.ua.
Матеріал має інформаційний характер і актуальний станом на 2026 рік. Ставки та норми законодавства можуть змінюватися — перед прийняттям рішень звіряйтеся з чинною редакцією Податкового кодексу України на zakon.rada.gov.ua.