Коротко. Ставку по депозиту определяет не одна цифра, а цепочка факторов. Главный ориентир — учётная ставка НБУ (по состоянию на 25 августа 2026 года — 15,5%). Но банк не копирует её автоматически: на итоговую ставку влияют инфляционные ожидания, альтернативы для банка (депозитные сертификаты НБУ, ОВГЗ), его собственная потребность в деньгах, конкуренция за вкладчика, а также срок, сумма и валюта вклада. И отдельно — то, что видите уже вы: после налога 23% и с учётом инфляции реальная доходность оказывается заметно ниже рекламной цифры.
Главные факторы, влияющие на ставку, — одним списком:
- Учётная ставка НБУ — базовый ориентир стоимости денег в стране.
- Инфляция и инфляционные ожидания — то, ради чего НБУ двигает учётную ставку.
- Депозитные сертификаты НБУ — «безрисковая альтернатива» для банка, с которой конкурирует ваш вклад.
- Доходность ОВГЗ — ещё один ориентир, с которым банки сравнивают стоимость привлечения денег.
- Ликвидность конкретного банка — насколько ему сейчас нужны ваши деньги.
- Конкуренция между банками за вкладчиков.
- Параметры самого вклада: срок, сумма, валюта, возможность досрочного снятия.
Дальше — как каждый из этих факторов работает.
Что такое учётная ставка НБУ и почему она главная
Учётная ставка — это ключевая процентная ставка, по которой Национальный банк даёт деньги коммерческим банкам и привлекает их обратно. Она задаёт ориентир стоимости денег для всей системы: чем она выше, тем дороже и кредиты, и депозиты в гривне.
По состоянию на 25 августа 2026 года учётная ставка составляет 15,5% — НБУ повысил её на 0,5 п. п. (с 15%) с 31 июля 2026 года, объяснив это усилением ценового давления и ускорением инфляции.
Логика простая: когда НБУ поднимает ставку, банкам выгоднее привлекать гривну — и они повышают проценты по вкладам, чтобы конкурировать за ваши деньги. Когда ставку снижают, депозитные ставки со временем идут следом вниз.
Важный нюанс, который редко объясняют. Банк не обязан поднимать ставку ровно на столько, на сколько её поднял НБУ. Связь есть, но она не «один к одному» и работает с задержкой в несколько недель или месяцев. Почему — в следующем разделе.
Почему банк не всегда поднимает ставку следом за НБУ
У банка всегда есть выбор, куда деть свободную гривну. Один из вариантов — привлечь ваш депозит. Другой — разместить деньги в депозитных сертификатах НБУ, то есть фактически «положить на депозит» в самом Нацбанке без всякого риска и без затрат на маркетинг.
Именно поэтому депозитные сертификаты — это та «планка», с которой конкурирует ваш вклад. Если банку выгоднее и спокойнее держать ликвидность в сертификатах, он не будет спешить поднимать ставки для населения.
НБУ этим механизмом сознательно управляет. С 7 августа 2026 года он изменил условия по трёхмесячным депозитным сертификатам: вместо того чтобы удовлетворять все заявки банков, теперь проводит тендеры дважды в месяц и установил «потолок» ставки на уровне учётная ставка + 3,5 п. п. Цель — подтолкнуть банки меньше «парковать» деньги в НБУ и активнее бороться за срочные вклады граждан.
Практический вывод для вкладчика: когда вы видите, что учётная ставка выросла, а ваш банк ставку не изменил — это не ошибка. Это значит, что ему пока выгоднее другие инструменты.
Как инфляция влияет на ваш депозит
Инфляция действует на ставку двумя путями — прямым и скрытым.
Прямой путь. НБУ управляет учётной ставкой именно ради инфляции: когда цены растут быстрее, чем хотелось бы, ставку поднимают, чтобы гривневые вклады стали привлекательнее, а давление на цены — меньше. НБУ прогнозирует потребительскую инфляцию на уровне около 10% по итогам 2026 года — и июльское повышение ставки было реакцией именно на это.
Скрытый путь. Инфляция «съедает» покупательную способность ваших денег, пока они лежат на депозите. Поэтому важна не номинальная ставка на баннере, а реальная доходность — то, что остаётся после инфляции (и после налогов). К этому вернёмся отдельно ниже — это самый важный раздел для того, кто действительно считает деньги.
Почему у двух банков ставки разные: ликвидность и потребность в деньгах
Даже при одинаковой учётной ставке два банка предлагают разные проценты. Причина — в их собственной потребности в деньгах.
Если банк активно кредитует и нуждается в ресурсе — он поднимает ставки, чтобы быстрее привлечь вклады. Если у банка избыток ликвидности и достаточно дешёвых текущих средств на картах клиентов — ему нет смысла переплачивать за депозиты, и ставки будут ниже.
Поэтому высокая ставка сама по себе не означает «лучший банк». Иногда это сигнал, что банку срочно нужны деньги. Смотреть стоит не только на цифру, но и на надёжность учреждения и условия договора — что будет, если понадобится снять деньги досрочно.
Конкуренция между банками
Депозитный рынок конкурентный, и банки ориентируются друг на друга. Когда один крупный игрок поднимает ставки, остальные вынуждены реагировать, чтобы не потерять вкладчиков — возвращать клиента потом долго и дорого.
Эта конкуренция заметнее всего на «длинных» вкладах (от 6–12 месяцев) и на акционных предложениях для новых клиентов. Поэтому иногда более выгодный вариант — не там, где вы обслуживаетесь годами, а в банке, который именно сейчас борется за приток средств.
Срок, сумма и валюта: параметры самого вклада
Три параметра вклада влияют на ставку напрямую:
- Срок. Обычно чем длиннее вклад, тем выше ставка — банк платит за предсказуемость. Но в периоды ожидаемого снижения учётной ставки картина может быть обратной: банки не хотят фиксировать высокий процент надолго.
- Сумма. Часто действует порог: вклады от определённой суммы получают лучшую ставку. Иногда — наоборот, максимальная ставка действует только на небольшие суммы в рамках акции.
- Валюта. Ставки по гривневым вкладам существенно выше валютных. По депозитам в долларах и евро проценты минимальны, потому что они привязаны к низким мировым ставкам и выполняют скорее функцию сбережения, а не заработка.
ОВГЗ: ориентир, с которым конкурирует ваш депозит
Облигации внутреннего государственного займа (ОВГЗ) — ещё один инструмент, с которым банки и вкладчики сравнивают депозиты. Когда доходность гособлигаций растёт, банкам приходится подтягивать и депозитные ставки, чтобы гривневый вклад не проигрывал государственной бумаге. Поэтому движение ставок по ОВГЗ — косвенный, но реальный фактор влияния на депозиты.
Что на самом деле остаётся у вас: налоги и инфляция
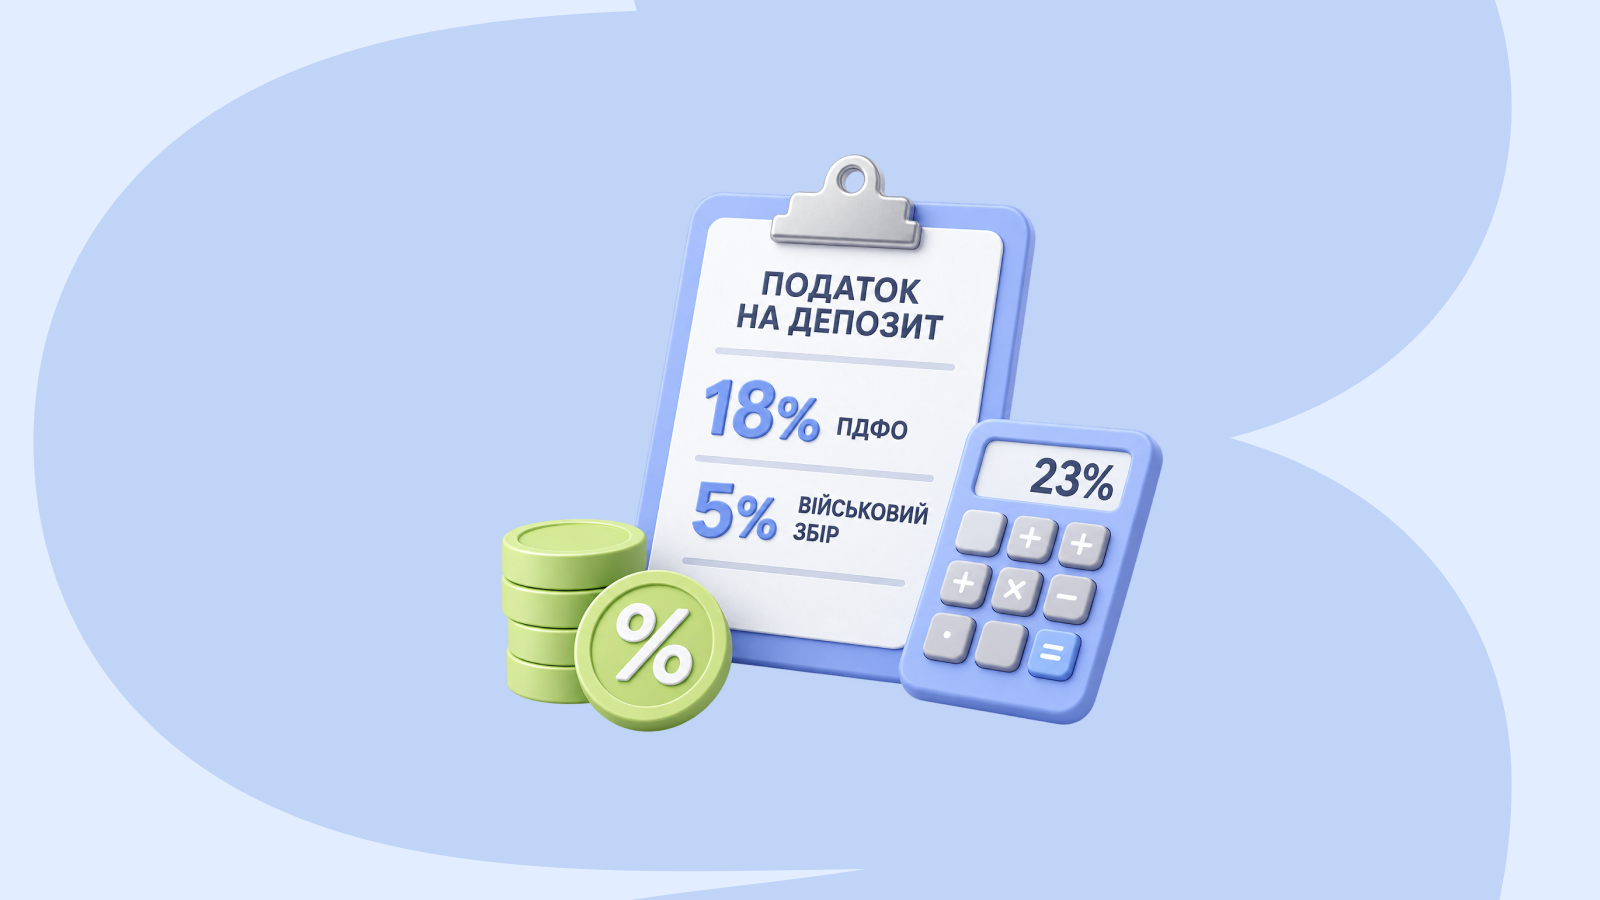
Это самая важная часть, которую реклама депозитов не показывает. Ставка на баннере — до налогов. А доходы от депозитов в Украине облагаются по общей ставке 23%:
- 18% — налог на доходы физических лиц (НДФЛ);
- 5% — военный сбор (повышен с 1,5% до 5% с 1 декабря 2024 года; для военнослужащих и некоторых силовых структур остаётся 1,5%).
Налог удерживает сам банк как налоговый агент — вам не нужно ничего декларировать по вкладу в украинском банке. Облагаются только начисленные проценты, а не сама сумма вклада.
Посчитаем на конкретном примере. Вы положили 100 000 грн под 15% годовых на 12 месяцев:
- Начисленные проценты: 15 000 грн
- Налог 23% (18% + 5%): 3 450 грн
- Чистый доход на руки: 11 550 грн
- То есть чистая доходность — примерно 11,55%, а не 15%.
А теперь добавляем инфляцию. Если цены за год вырастут на прогнозируемые НБУ ~10%, ваша реальная доходность составит примерно 1,5% — именно столько денег вы заработали сверх сохранения покупательной способности. Это не повод отказываться от депозита (он защищает от инфляции лучше, чем «деньги под матрасом»), но это реальная картина вместо рекламной.
Именно поэтому Wizfinder показывает ставки с поправкой на налог и не ограничивается цифрой с баннера: сравнить депозиты с учётом чистой доходности.
При чём тут гарантия ФГВФЛ
Гарантия Фонда гарантирования вкладов физических лиц (ФГВФЛ) не влияет на размер ставки, но напрямую влияет на ваш выбор — потому что определяет, вернутся ли деньги, если банк обанкротится.
По состоянию на 25 августа 2026 года действуют такие условия:
- В течение военного положения и трёх месяцев после его завершения ФГВФЛ возмещает вклад в полном размере, включая начисленные проценты.
- После этого периода предельная сумма возмещения составит не менее 600 000 грн на одного вкладчика в одном банке.
- Гарантия распространяется и на валютные вклады — их возмещают в гривне по курсу НБУ.
Практический вывод: гнаться за максимальной ставкой в пределах гарантированной суммы имеет смысл только в банке — участнике ФГВФЛ. Перечень участников — на сайте fg.gov.ua. Поэтому банк с чуть более низкой ставкой, но надёжный, часто оказывается более разумным выбором, чем самый высокий процент в сомнительном учреждении.
Частые вопросы
Почему банк не поднял ставку, хотя НБУ поднял учётную? Связь между учётной ставкой и депозитной не мгновенная и не «один к одному». Банк реагирует с задержкой и только тогда, когда ему действительно нужны деньги. Если у него достаточно ликвидности или есть более выгодные альтернативы (депозитные сертификаты НБУ), он может не менять ставку.
Какая учётная ставка НБУ сейчас? По состоянию на 25 августа 2026 года — 15,5% (действует с 31 июля 2026 года).
Сколько налога я заплачу с депозита? 23% от суммы начисленных процентов: 18% НДФЛ + 5% военного сбора. Налог удерживает банк автоматически. Сама сумма вклада не облагается.
Депозит защищает от инфляции? Частично. При ставке около 15% и чистой доходности ~11,5% реальная доходность при инфляции ~10% составляет примерно 1,5%. Депозит сохраняет покупательную способность лучше наличных, но большого реального заработка сейчас не даёт.
На что смотреть, кроме ставки? На надёжность банка и его участие в ФГВФЛ, на условия досрочного снятия, на то, фиксированная ли ставка, и на чистую доходность после налога — а не только на цифру из рекламы.
Как применить это на практике
- Смотрите на чистую доходность (после 23% налога), а не на номинальную ставку с баннера.
- Сравнивайте предложение с инфляцией — рекламные 15% и реальные ~1,5% это разные вещи.
- Проверяйте участие банка в ФГВФЛ и держитесь в пределах гарантированной суммы.
- Сравнивайте актуальные предложения в витрине депозитов Wizfinder — с поправкой на налог и с оценкой прозрачности условий договора.
Источники
- Учётная ставка: решение Правления НБУ от июля 2026 года, bank.gov.ua
- Налогообложение депозитов: Налоговый кодекс Украины (НДФЛ — 18%, военный сбор — 5% с 1 декабря 2024 года)
- Гарантирование вкладов: Закон Украины «О системе гарантирования вкладов физических лиц»; ФГВФЛ, fg.gov.ua
- Депозитные сертификаты НБУ (изменения с 7 августа 2026 года): bank.gov.ua
- Прогноз инфляции на 2026 год (~10%): Инфляционный отчёт НБУ
Данные актуальны по состоянию на 25 августа 2026 года. Обновляйте цифры учётной ставки и налогов при изменении источников.